বাংলাদেশের ইসলামী ব্যাংকিং খাতের জন্য নতুন করে উদ্বেগ সৃষ্টি করেছে ইসলামী ব্যাংক বাংলাদেশ পিএলসির বিপুল লোকসান। ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর—প্রথম নয় মাসে ব্যাংকটির নিট লোকসান দাঁড়িয়েছে ৩ হাজার ৩০৩ কোটি টাকা। অথচ আগের বছরের একই সময়ে ব্যাংকটি প্রায় ৭৯ কোটি টাকা মুনাফা করেছিল। চলতি বছরের জুলাই-সেপ্টেম্বর প্রান্তিকেই লোকসান হয়েছে ১ হাজার ৯৭৬ কোটি টাকা। ৩০ অক্টোবর দৈনিক ইত্তেফাকে প্রকাশিত প্রতিবেদনে ব্যাংকের তৃতীয় প্রান্তিকের অনিরীক্ষিত আর্থিক বিবরণীর ভিত্তিতে এসব তথ্য তুলে ধরা হয়েছে।
একসময় দেশের ইসলামী ব্যাংকিংয়ের পথিকৃৎ ও অন্যতম শক্তিশালী প্রতিষ্ঠান হিসেবে পরিচিত এই ব্যাংকের এমন আর্থিক বিপর্যয় কেবল একটি প্রতিষ্ঠানের মুনাফা-লোকসানের হিসাব নয়। এর সঙ্গে জড়িয়ে আছে লাখ লাখ আমানতকারীর স্বার্থ, বিনিয়োগকারীদের আস্থা, ব্যাংকিং খাতের স্থিতিশীলতা এবং বাংলাদেশের ইসলামী অর্থব্যবস্থার গ্রহণযোগ্যতার প্রশ্ন। তাই এই পরিস্থিতিকে সাময়িক আর্থিক সংকট হিসেবে বিবেচনা না করে এর অন্তর্নিহিত কারণ অনুসন্ধান এবং কার্যকর সংস্কারের উদ্যোগ নেওয়া জরুরি।
লোকসানের পরিসংখ্যান যে বার্তা দিচ্ছে
ব্যাংকটির তৃতীয় প্রান্তিকের অনিরীক্ষিত আর্থিক বিবরণী অনুযায়ী, প্রথম নয় মাসে একক হিসাবে শেয়ারপ্রতি লোকসান হয়েছে ২০ টাকা ৫১ পয়সা। আগের বছরের একই সময়ে শেয়ারপ্রতি আয় ছিল ৪৯ পয়সা। সমন্বিত হিসাবে শেয়ারপ্রতি লোকসান দাঁড়িয়েছে ২০ টাকা ৪১ পয়সা, যেখানে আগের বছর একই সময়ে আয় ছিল ৬২ পয়সা।
শুধু জুলাই-সেপ্টেম্বর প্রান্তিকের হিসাবেও পরিস্থিতির অবনতি স্পষ্ট। এ সময়ে একক হিসাবে শেয়ারপ্রতি লোকসান হয়েছে ১২ টাকা ২৭ পয়সা এবং সমন্বিত হিসাবে ১২ টাকা ২৪ পয়সা। আগের বছরের একই প্রান্তিকে যথাক্রমে ১৫ ও ২০ পয়সা আয় হয়েছিল।
ব্যাংকটির নিট সম্পদমূল্যেও বড় ধরনের অবনতি ঘটেছে। ৩০ সেপ্টেম্বর ২০২৬ তারিখে একক হিসাবে নিট সম্পদমূল্য দাঁড়িয়েছে ৩ হাজার ৫৮৪ কোটি টাকা, যা আগের বছরের একই সময়ে ছিল ৬ হাজার ৯৬৩ কোটি টাকা। সমন্বিত হিসাবে নিট সম্পদমূল্য ৭ হাজার ১৬১ কোটি ৬ লাখ টাকা থেকে কমে ৩ হাজার ৮০৬ কোটি ৫ লাখ টাকায় নেমেছে। শেয়ারপ্রতি নিট সম্পদমূল্য একক হিসাবে ৪৩ টাকা ২৫ পয়সা থেকে কমে ২২ টাকা ২৭ পয়সা এবং সমন্বিত হিসাবে ৪৪ টাকা ৪৮ পয়সা থেকে কমে ২৩ টাকা ৬৪ পয়সা হয়েছে।
আরও উদ্বেগজনক হলো, প্রথম নয় মাসে শেয়ারপ্রতি নিট পরিচালন নগদ প্রবাহ একক হিসাবে ঋণাত্মক ৩৬ টাকা ৫৪ পয়সা হয়েছে। আগের বছর একই সময়ে তা ছিল ধনাত্মক ১১ টাকা ৮৯ পয়সা। সমন্বিত হিসাবেও ১২ টাকা ৪৪ পয়সা থেকে কমে ঋণাত্মক ৩৬ টাকা ১২ পয়সায় নেমেছে।
এসব পরিসংখ্যান ব্যাংকটির আয়, সম্পদের ভিত্তি ও পরিচালন নগদ প্রবাহের ওপর বড় ধরনের চাপের ইঙ্গিত দেয়। তবে নিট সম্পদমূল্যকে মোট সম্পদমূল্য হিসেবে বিবেচনা করা যাবে না। একইভাবে অনিরীক্ষিত আর্থিক বিবরণীর ফলাফলকে চূড়ান্ত নিরীক্ষিত হিসাবের সঙ্গে এক করে দেখার সুযোগ নেই।
সংকটের পেছনে দায় ও অনিয়মের প্রশ্ন
প্রতিবেদন অনুযায়ী, খেলাপি বিনিয়োগের উচ্চ হার, ব্যাংকসংশ্লিষ্ট বিভিন্ন পক্ষের মাধ্যমে বিপুল বিনিয়োগের অর্থ আত্মসাতের ঘটনা, বিনিয়োগ থেকে আয় কমে যাওয়া এবং আমানতের বিপরীতে মুনাফা ব্যয় বৃদ্ধির সম্মিলিত প্রভাব ব্যাংকটির লোকসানের পেছনে কাজ করেছে।
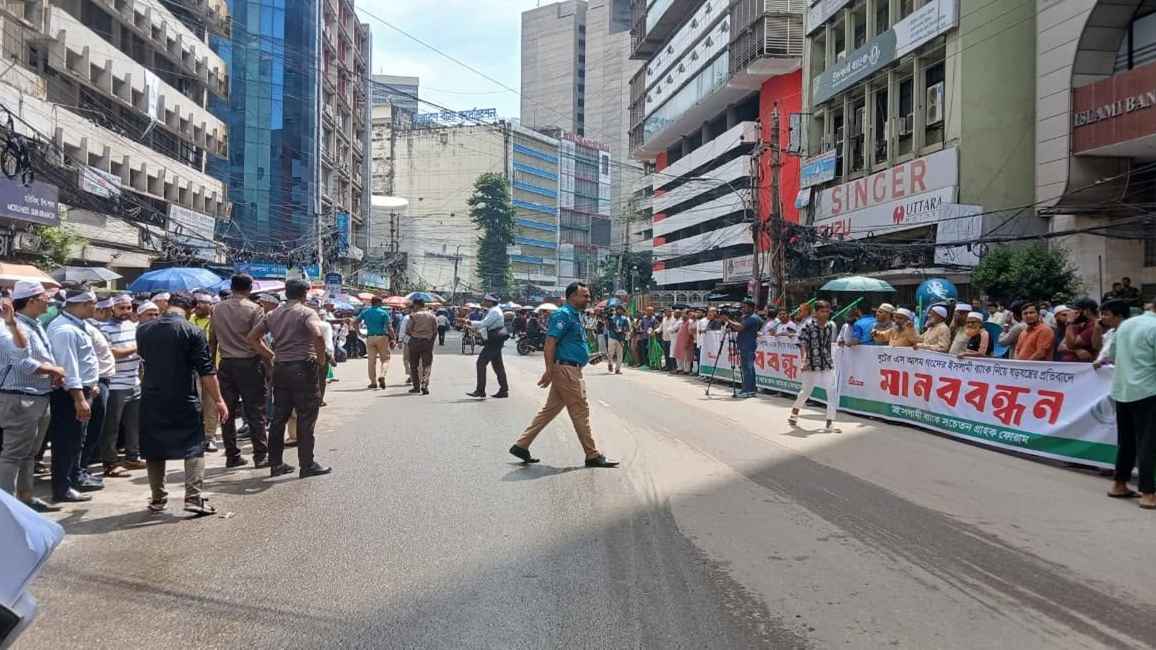
২০১৭ সালে এস আলম গ্রুপ ব্যাংকটির নিয়ন্ত্রণ নেওয়ার পর নামে-বেনামে প্রায় এক লাখ কোটি টাকা বের করে নেওয়ার অভিযোগও বিভিন্ন প্রতিবেদনে উঠে এসেছে। অভিযোগ অনুযায়ী, এর বড় অংশ পরবর্তী সময়ে খেলাপি বিনিয়োগে পরিণত হয়েছে। তবে অর্থের প্রকৃত পরিমাণ, সংশ্লিষ্ট ব্যক্তি ও প্রতিষ্ঠানের দায় এবং অর্থের বর্তমান অবস্থান নিরপেক্ষ তদন্ত ও নিরীক্ষার মাধ্যমে প্রতিষ্ঠা করা প্রয়োজন।
২০২৪ সালের ৫ আগস্টের রাজনৈতিক পরিবর্তনের পর ব্যাংকটির নিয়ন্ত্রণে পরিবর্তন আসে। পরবর্তী সময়ে স্বতন্ত্র পরিচালকদের মাধ্যমে পরিচালনার উদ্যোগ নেওয়া হয় এবং বর্তমানে বাংলাদেশ ব্যাংকের প্রত্যক্ষ তত্ত্বাবধানে পুনর্গঠন কার্যক্রম চলছে বলে সংবাদমাধ্যমে উল্লেখ করা হয়েছে। কিন্তু নিয়ন্ত্রণ পরিবর্তনের পরও ব্যাংকটির আর্থিক অবস্থার এমন অবনতি কেন ঘটল, তা গুরুত্বের সঙ্গে পর্যালোচনা করা দরকার।
অতীতের অনিয়মের দায় বর্তমান ব্যবস্থাপনার ওপর সরাসরি চাপিয়ে দেওয়া যেমন যুক্তিসংগত নয়, তেমনি অতীতের দায় দেখিয়ে বর্তমান ব্যবস্থাপনার জবাবদিহি এড়িয়ে যাওয়ারও সুযোগ নেই। ব্যাংকের আর্থিক পুনরুদ্ধারে কী অগ্রগতি হয়েছে, খেলাপি বিনিয়োগ আদায়ে কী ব্যবস্থা নেওয়া হয়েছে এবং অর্থ উদ্ধারের উদ্যোগ কতটা কার্যকর হয়েছে—এসব বিষয়ে স্বচ্ছ তথ্য প্রকাশ করা প্রয়োজন।
শুধু নেতৃত্ব পরিবর্তন নয়, প্রয়োজন প্রাতিষ্ঠানিক সংস্কার
ব্যাংকের পরিচালনা পর্ষদ পরিবর্তন, প্রশাসনিক পুনর্বিন্যাস কিংবা নতুন ব্যবস্থাপনা নিয়োগ করলেই সংকটের সমাধান হবে না। প্রয়োজন কার্যকর করপোরেট সুশাসন, পেশাদার ব্যবস্থাপনা, স্বাধীন অভ্যন্তরীণ নিরীক্ষা, শক্তিশালী ঝুঁকি ব্যবস্থাপনা এবং সিদ্ধান্ত গ্রহণে স্বচ্ছতা।
ব্যাংকের বিনিয়োগ অনুমোদন, জামানত মূল্যায়ন, অর্থ ছাড়, তদারকি এবং খেলাপি বিনিয়োগ আদায়ের প্রতিটি পর্যায়ে দায়িত্ব নির্ধারণ করতে হবে। কোনো প্রভাবশালী ব্যক্তি, শিল্পগোষ্ঠী কিংবা পরিচালকের স্বার্থে যেন ব্যাংকের অর্থ ব্যবহারের সুযোগ সৃষ্টি না হয়, সে জন্য কার্যকর নিয়ন্ত্রণব্যবস্থা গড়ে তোলা জরুরি।
একই সঙ্গে ব্যাংকের গুরুত্বপূর্ণ পদে যোগ্য, সৎ, দক্ষ ও অভিজ্ঞ জনবল নিয়োগ নিশ্চিত করতে হবে। নিয়োগ, পদোন্নতি ও দায়িত্ব বণ্টনে পেশাদারিত্বের পরিবর্তে রাজনৈতিক কিংবা ব্যক্তিগত আনুগত্য প্রাধান্য পেলে প্রতিষ্ঠানের দীর্ঘমেয়াদি ক্ষতি অনিবার্য।
আমানতকারীদের স্বার্থ সবার আগে
একটি ব্যাংকের সবচেয়ে বড় সম্পদ শুধু তার স্থাবর-অস্থাবর সম্পত্তি নয়; আমানতকারীদের আস্থা। সাধারণ মানুষ তাদের সঞ্চয় নিরাপদ রাখা এবং বৈধ মুনাফা পাওয়ার প্রত্যাশায় ব্যাংকে অর্থ জমা রাখেন। বিশেষ করে ইসলামী ব্যাংকের ক্ষেত্রে ধর্মীয় বিশ্বাস ও শরিয়াহসম্মত লেনদেনের প্রত্যাশাও আমানতকারীদের সিদ্ধান্তে গুরুত্বপূর্ণ ভূমিকা রাখে।
ব্যাংকের বিনিয়োগ থেকে আয় কমে গেলে অথচ আমানতের বিপরীতে মুনাফা ব্যয় বেড়ে গেলে আর্থিক ভারসাম্য নষ্ট হওয়া স্বাভাবিক। কিন্তু এর দায় কোনোভাবেই সাধারণ আমানতকারীদের ওপর চাপানো উচিত নয়। আমানত ফেরত, হিসাবের স্বচ্ছতা এবং আমানতকারীদের ন্যায্য অধিকার নিশ্চিত করাকে পুনর্গঠন পরিকল্পনার সর্বোচ্চ অগ্রাধিকার দিতে হবে।
ইসলামী ব্যাংকিংয়ে মুদারাবা আমানতের মুনাফা নির্ধারণ ও বণ্টনের নিজস্ব নীতিমালা রয়েছে। প্রকৃত বিনিয়োগ আয়, মুনাফা বণ্টনের নীতি এবং সংশ্লিষ্ট চুক্তির শর্ত অনুসরণ করা জরুরি। আর্থিক সংকটের কারণে আমানতকারীদের অধিকার ক্ষুণ্ন করা কিংবা তাদের কাছে প্রকৃত অবস্থা গোপন করা গ্রহণযোগ্য হতে পারে না।
শরিয়াহ পরিপালন ও নৈতিকতার প্রশ্ন
ইসলামী ব্যাংকিংয়ের মূল দর্শন কেবল সুদমুক্ত লেনদেনে সীমাবদ্ধ নয়। এর সঙ্গে যুক্ত রয়েছে ন্যায়বিচার, আমানতদারিতা, ঝুঁকি ও মুনাফার ন্যায়সংগত বণ্টন, সম্পদের উৎপাদনশীল ব্যবহার এবং সামাজিক কল্যাণ। কোনো ব্যাংকের অর্থ যদি প্রভাবশালী গোষ্ঠীর স্বার্থে ব্যবহৃত হয়, বিনিয়োগের নামে বিপুল অর্থ অনিয়মের মাধ্যমে বেরিয়ে যায় এবং আমানতকারীদের স্বার্থ উপেক্ষিত হয়, তাহলে তা ইসলামী অর্থায়নের মৌলিক নৈতিক দর্শনের পরিপন্থী।
এখানে শরিয়াহ সুপারভাইজরি ব্যবস্থার কার্যকারিতা নিয়েও প্রশ্ন ওঠে। শরিয়াহ বোর্ডের কাজ শুধু পণ্য ও চুক্তির কাঠামো অনুমোদন করা নয়; ব্যাংকের বাস্তব কার্যক্রমে শরিয়াহর নীতি কতটা অনুসৃত হচ্ছে, তা পর্যবেক্ষণ করাও জরুরি। শরিয়াহ বোর্ডকে ব্যবস্থাপনা ও প্রভাবশালী স্বার্থগোষ্ঠীর চাপমুক্ত রেখে প্রয়োজনীয় তথ্য, নিরীক্ষা ও পর্যবেক্ষণের সুযোগ দিতে হবে।
শরিয়াহ পরিপালন এবং করপোরেট সুশাসনকে পরস্পরবিচ্ছিন্নভাবে দেখার সুযোগ নেই। একটি ব্যাংকের পরিচালনায় সততা, স্বচ্ছতা ও জবাবদিহি না থাকলে শুধু শরিয়াহসম্মত পণ্যের নাম ও চুক্তি দিয়ে ইসলামী ব্যাংকিংয়ের প্রকৃত উদ্দেশ্য অর্জন সম্ভব নয়। তাই শরিয়াহ নিরীক্ষাকে আরও কার্যকর করতে হবে এবং অনিয়ম শনাক্ত হলে সংশোধনমূলক ব্যবস্থা গ্রহণের বাধ্যবাধকতা নিশ্চিত করতে হবে।
অর্থ উদ্ধার ও দায়ীদের জবাবদিহি
ব্যাংকটির আর্থিক বিপর্যয়ের জন্য যারা প্রত্যক্ষ বা পরোক্ষভাবে দায়ী, তাদের চিহ্নিত করা এবং আইন অনুযায়ী জবাবদিহির আওতায় আনা প্রয়োজন। তবে এ প্রক্রিয়া যেন রাজনৈতিক প্রতিহিংসা, ব্যক্তিগত স্বার্থ কিংবা বাছাই করা ব্যক্তির বিরুদ্ধে ব্যবস্থা গ্রহণের মধ্যে সীমাবদ্ধ না থাকে। তদন্ত হতে হবে নিরপেক্ষ, প্রমাণনির্ভর ও স্বচ্ছ।
যেসব অর্থ অনিয়মের মাধ্যমে বেরিয়ে গেছে বলে অভিযোগ রয়েছে, সেগুলোর প্রকৃত পরিমাণ, অর্থের গন্তব্য, সুবিধাভোগী এবং সংশ্লিষ্ট সম্পদের তথ্য অনুসন্ধান করতে হবে। দেশে-বিদেশে অর্থ ও সম্পদ শনাক্ত করে আইনসম্মত উপায়ে উদ্ধারের উদ্যোগ নিতে হবে। এ ক্ষেত্রে দুর্নীতি দমন কমিশন, বাংলাদেশ ব্যাংক, আর্থিক গোয়েন্দা সংস্থা এবং আইন প্রয়োগকারী সংস্থার মধ্যে সমন্বয় প্রয়োজন।
একই সঙ্গে খেলাপি বিনিয়োগ আদায়ে বাস্তবসম্মত পরিকল্পনা গ্রহণ করতে হবে। সব খেলাপি বিনিয়োগকে একইভাবে বিবেচনা না করে প্রকৃত ব্যবসায়িক সংকটে পড়া গ্রাহক, ইচ্ছাকৃত খেলাপি এবং প্রতারণার মাধ্যমে অর্থ আত্মসাৎকারীদের পৃথকভাবে চিহ্নিত করা জরুরি। প্রকৃত ব্যবসায়ীকে যৌক্তিক পুনর্বিন্যাস বা পুনঃতফসিলের সুযোগ দেওয়া যেতে পারে; কিন্তু ইচ্ছাকৃত খেলাপি ও অর্থ আত্মসাৎকারীদের ক্ষেত্রে কঠোর আইনগত ব্যবস্থা নিতে হবে।
পুরো ইসলামী ব্যাংকিং খাতের জন্য সতর্কবার্তা
ইসলামী ব্যাংক বাংলাদেশ পিএলসির সংকট দেশের অন্যান্য ইসলামী ব্যাংকের জন্যও গুরুত্বপূর্ণ সতর্কবার্তা। কোনো ব্যাংকের নামের সঙ্গে ‘ইসলামী’ শব্দ যুক্ত থাকলেই সেটি স্বয়ংক্রিয়ভাবে ইসলামী অর্থব্যবস্থার আদর্শ বাস্তবায়ন করছে—এমন ধারণার অবকাশ নেই। ব্যাংকের প্রকৃত কার্যক্রম, বিনিয়োগের গুণগত মান, শরিয়াহ পরিপালন, সুশাসন এবং আমানতকারীদের অধিকার রক্ষার মাধ্যমেই ইসলামী ব্যাংকিংয়ের গ্রহণযোগ্যতা প্রতিষ্ঠিত হয়।
বাংলাদেশে ইসলামী ব্যাংকিংয়ের সম্ভাবনা যথেষ্ট। বিপুলসংখ্যক মানুষ ধর্মীয় মূল্যবোধের পাশাপাশি আর্থিক নিরাপত্তা ও সেবার মান বিবেচনায় ইসলামী ব্যাংকিংয়ের প্রতি আগ্রহী। এই আস্থাকে কাজে লাগিয়ে খাতটির টেকসই বিকাশ সম্ভব। কিন্তু কয়েকটি প্রতিষ্ঠানের অনিয়ম, দুর্বল পরিচালনা ও জবাবদিহির অভাব পুরো খাতের ভাবমূর্তি ক্ষুণ্ন করতে পারে।
তাই শুধু সংকটে পড়া ব্যাংকটির পুনরুদ্ধার নয়, পুরো ইসলামী ব্যাংকিং খাতের জন্য শক্তিশালী নিয়ন্ত্রণ ও তদারকি কাঠামো গড়ে তোলা প্রয়োজন। শরিয়াহ সুপারভাইজরি ব্যবস্থার স্বাধীনতা, কেন্দ্রীয় পর্যায়ে শরিয়াহ মানদণ্ডের সমন্বয়, নিয়মিত শরিয়াহ নিরীক্ষা এবং ব্যাংকগুলোর আর্থিক তথ্যের স্বচ্ছতা নিশ্চিত করতে হবে। একই সঙ্গে ইসলামী ব্যাংকিংয়ের নামে প্রচলিত ব্যাংকিংয়ের অনুকরণ না করে অংশীদারত্বভিত্তিক বিনিয়োগ, উৎপাদনশীল অর্থায়ন এবং প্রকৃত অর্থনৈতিক কর্মকাণ্ডের সঙ্গে সংযোগ বাড়াতে হবে।
ইসলামী ব্যাংকিংয়ের সংকট মোকাবিলায় আবেগ কিংবা প্রচারণার চেয়ে প্রয়োজন তথ্য, দক্ষতা, নৈতিকতা ও কার্যকর প্রাতিষ্ঠানিক সংস্কার। ব্যাংকটির বিপুল লোকসানের প্রকৃত কারণ অনুসন্ধান, দায়ীদের জবাবদিহি, অর্থ উদ্ধার এবং আমানতকারীদের স্বার্থ সংরক্ষণে দৃশ্যমান অগ্রগতি নিশ্চিত করতে হবে।
মনে রাখতে হবে, ব্যাংকের আর্থিক হিসাবের লোকসান অর্থের অঙ্কে পরিমাপ করা যায়; কিন্তু মানুষের আস্থার লোকসান পূরণ করা অনেক কঠিন। ইসলামী ব্যাংকিংয়ের সবচেয়ে বড় শক্তি তার নাম নয়, বরং ন্যায়নীতি, আমানতদারিতা ও শরিয়াহর মৌলিক আদর্শের প্রতি বাস্তব অঙ্গীকার। এই আদর্শকে প্রাতিষ্ঠানিক কর্মকাণ্ডে প্রতিষ্ঠা করতে পারলেই ইসলামী ব্যাংকিংয়ের প্রতি মানুষের আস্থা পুনরুদ্ধার সম্ভব।
লেখক: ইসলামি ফাইন্যান্স বিশেষজ্ঞ, অর্থনীতিবিদ, সমাজ ও রাষ্ট্রচিন্তক, ভূরাজনৈতিক বিশ্লেষক এবং মানবাধিকারকর্মী