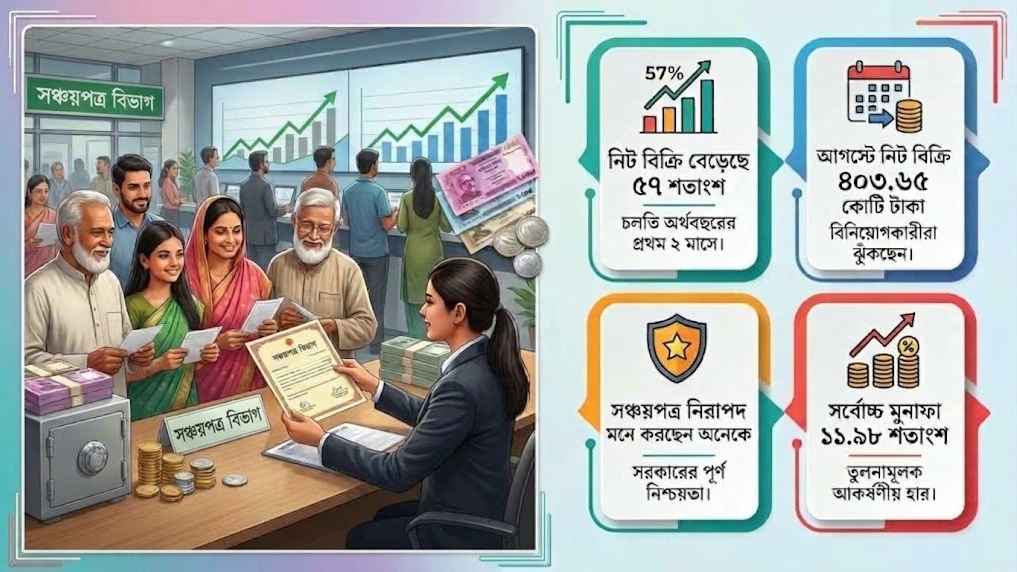
- দুই মাসে সঞ্চয়পত্রের নিট বিক্রি বেড়েছে ৫৭ শতাংশ
- আগস্টে নিট বিক্রি ৪০৩ কোটি ৬৫ লাখ টাকা
- ব্যাংকের চেয়ে সঞ্চয়পত্রকে নিরাপদ ভাবছেন অনেকে
- সঞ্চয়পত্রের সর্বোচ্চ মুনাফা ১১.৯৮ শতাংশ
- সঞ্চয়পত্রে সরকারের ঋণ স্থিতি ৩ লাখ ৩৬ হাজার কোটি টাকা
- চলতি অর্থবছরে সঞ্চয়পত্র থেকে ৮ হাজার ৫০০ কোটি টাকা ঋণ নেওয়ার লক্ষ্য
ব্যাংকিং খাতে আস্থার সংকট, তুলনামূলক ভালো মুনাফা এবং নিরাপদ বিনিয়োগের সুযোগ—এই তিন কারণে আবারও সঞ্চয়পত্রের দিকে ঝুঁকছেন বিনিয়োগকারীরা। চলতি ২০২৬-২৭ অর্থবছরের প্রথম দুই মাসে সঞ্চয়পত্রের নিট বিক্রি বেড়েছে প্রায় ৫৭ শতাংশ। এর মধ্যে আগস্টে নিট বিক্রি হয়েছে ৪০৩ কোটি ৬৫ লাখ টাকা। আর জুলাই ও আগস্ট মিলিয়ে নিট বিক্রির পরিমাণ দাঁড়িয়েছে ২ হাজার ৪৬৩ কোটি ১২ লাখ টাকা। আগের অর্থবছরের একই সময়ে এ পরিমাণ ছিল ১ হাজার ৫৭২ কোটি ২৯ লাখ টাকা।
অর্থনীতিবিদদের মতে, সঞ্চয়পত্রে বিনিয়োগ বাড়ার অর্থ এই নয় যে মানুষের সঞ্চয় করার সক্ষমতা বেড়েছে। বরং ব্যাংক খাতের অনিয়ম ও লুটপাটের কারণে কিছু ব্যাংকের ওপর আমানতকারীদের আস্থা কমে যাওয়ায় অনেকে তাঁদের সঞ্চিত অর্থ অন্যত্র সরিয়ে নিচ্ছেন। বিশেষ করে ছোট বিনিয়োগকারীদের একটি অংশ ব্যাংকে টাকা রাখার পরিবর্তে সরকারি সঞ্চয়পত্রকে তুলনামূলক নিরাপদ বিনিয়োগের মাধ্যম হিসেবে বিবেচনা করছেন। তবে বাংলাদেশ ব্যাংকের পক্ষ থেকে বলা হচ্ছে, সঞ্চয়পত্রে বিনিয়োগ বাড়াকে ব্যাংকের প্রতি মানুষের আস্থা কমে যাওয়ার প্রমাণ হিসেবে দেখার সুযোগ নেই। ব্যাংকগুলোতে আমানতও বাড়ছে।
বাংলাদেশ ব্যাংকের সর্বশেষ হালনাগাদ প্রতিবেদন অনুযায়ী, চলতি অর্থবছরের প্রথম দুই মাসে সঞ্চয়পত্রের নিট বিক্রি বেড়ে ২ হাজার ৪৬৩ কোটি টাকায় দাঁড়িয়েছে। আগের অর্থবছরের একই সময়ের তুলনায় নিট বিনিয়োগ বেড়েছে ৮৯০ কোটি ৮৩ লাখ টাকা। অর্থাৎ, এক বছরের ব্যবধানে নিট বিক্রি বেড়েছে প্রায় ৫৭ শতাংশ। এর আগে টানা দুই অর্থবছরে সঞ্চয়পত্রের নিট বিক্রি নেতিবাচক ধারায় ছিল। ফলে নতুন অর্থবছরের শুরুতে বিক্রির এই ইতিবাচক প্রবণতা সঞ্চয়পত্রের বাজারে বিনিয়োগকারীদের আগ্রহ ফিরে আসার ইঙ্গিত দিচ্ছে।
প্রতিবেদন অনুযায়ী, চলতি অর্থবছরের দ্বিতীয় মাস আগস্টে সঞ্চয়পত্রের নিট বিক্রি হয়েছে ৪০৩ কোটি ৬৫ লাখ টাকা। আগের বছরের একই মাসে নিট বিক্রির পরিমাণ ছিল ২৭৮ কোটি ৮১ লাখ টাকা। সেই হিসাবে, এক বছরের ব্যবধানে আগস্টে নিট বিক্রি বেড়েছে ১২৪ কোটি ৮৪ লাখ টাকা।
এর আগের মাস জুলাইয়েও সঞ্চয়পত্রের নিট বিক্রি উল্লেখযোগ্য পরিমাণে ইতিবাচক ছিল। ওই মাসে নতুন সঞ্চয়পত্র বিক্রি থেকে প্রাপ্ত অর্থের পরিমাণ আগের সঞ্চয়পত্রের আসল ও মুনাফা বাবদ পরিশোধের তুলনায় ২ হাজার ৫৯ কোটি ৪৭ লাখ টাকা বেশি ছিল। জুলাই ও আগস্টের বিক্রির এই চিত্রে দেখা যাচ্ছে, নতুন অর্থবছরের শুরু থেকেই সঞ্চয়পত্রে বিনিয়োগের প্রবণতা বেড়েছে।
আরও পড়ুন: এলসি খোলায় গতি, নিষ্পত্তিতে ভিন্ন চিত্র
তবে সঞ্চয়পত্রের নিট বিক্রি বাড়ার পেছনে শুধু নতুন বিনিয়োগ যুক্ত হওয়ার বিষয়টি নয়; ব্যাংক খাতের প্রতি আস্থা, মুনাফার হার এবং বিনিয়োগের নিরাপত্তা নিয়ে মানুষের বিবেচনাও গুরুত্বপূর্ণ হয়ে উঠেছে। ব্যাংকিং খাতে অনিয়ম, ঋণ জালিয়াতি ও অর্থ আত্মসাতের বিভিন্ন ঘটনা নিয়ে দীর্ঘদিনের উদ্বেগের কারণে একশ্রেণির আমানতকারী বিকল্প বিনিয়োগের পথ খুঁজছেন। তাঁদের কাছে সরকারি সঞ্চয়পত্র তুলনামূলক নিরাপদ বিনিয়োগ হিসেবে বিবেচিত হচ্ছে।
মুনাফার হারও একটি কারণ
সঞ্চয়পত্রে বিনিয়োগ বাড়ার পেছনে মুনাফার হার অপরিবর্তিত থাকাকেও গুরুত্বপূর্ণ কারণ হিসেবে বিবেচনা করা হচ্ছে। চলতি বছরের জুলাই থেকে ডিসেম্বর পর্যন্ত সময়ের জন্য সঞ্চয়পত্রের বিদ্যমান মুনাফার হার বহাল রাখার সিদ্ধান্ত নিয়েছে সরকার। এতে চলতি অর্থবছরের প্রথম ছয় মাসে সঞ্চয়পত্রের সর্বোচ্চ মুনাফার হার ১১.৮২ শতাংশ থেকে ১১.৯৮ শতাংশের মধ্যে থাকছে। ফলে বিনিয়োগকারীরা আগের নির্ধারিত হারেই মুনাফা পাওয়ার সুযোগ পাচ্ছেন।
ব্যাংকের আমানতের সুদের হার, বিনিয়োগের ঝুঁকি এবং মূল্যস্ফীতির প্রভাব বিবেচনায় নিয়ে অনেক সঞ্চয়কারী তাঁদের অর্থ কোথায় রাখবেন, তা নতুন করে হিসাব করছেন। এ ক্ষেত্রে সঞ্চয়পত্রের নির্ধারিত মুনাফা এবং সরকারের মাধ্যমে পরিচালিত বিনিয়োগব্যবস্থা তাঁদের কাছে আকর্ষণীয় হয়ে উঠছে। বিশেষ করে নিয়মিত আয়ের ওপর নির্ভরশীল অবসরপ্রাপ্ত ব্যক্তি, ক্ষুদ্র সঞ্চয়কারী এবং সীমিত পরিমাণ অর্থ বিনিয়োগ করতে চান—এমন মানুষের কাছে সঞ্চয়পত্রের গুরুত্ব রয়েছে।
তবে মুনাফার হার অপরিবর্তিত থাকাই সঞ্চয়পত্রে বিনিয়োগ বৃদ্ধির একমাত্র কারণ নয় বলে মনে করছেন অর্থনীতিবিদেরা। তাঁদের মতে, ব্যাংক খাতের প্রতি আস্থার ঘাটতি এবং সঞ্চিত অর্থের নিরাপত্তা নিয়ে উদ্বেগও বিনিয়োগকারীদের সিদ্ধান্তে প্রভাব ফেলছে।
এ বিষয়ে মানারাত ইউনিভার্সিটির অর্থনীতি বিভাগের অধ্যাপক ড. মিজানুর রহমান বলেন, জাতীয় সঞ্চয়পত্রে বিনিয়োগ বাড়ার অর্থ এই নয় যে উচ্চ মূল্যস্ফীতির মধ্যেও মানুষের সঞ্চয় করার সক্ষমতা বেড়েছে। বরং মানুষ তাঁদের অর্থ এক জায়গা থেকে অন্য জায়গায় সরিয়ে সঞ্চয়পত্রে বিনিয়োগ করছেন।
তিনি বলেন, অনিয়ম ও লুটপাটের কারণে কিছু ব্যাংকের ওপর থেকে আমানতকারীদের আস্থা একেবারেই উঠে গেছে। এ কারণে ছোট বিনিয়োগকারীদের একটি অংশ ব্যাংক থেকে টাকা তুলে জাতীয় সঞ্চয়পত্রে বিনিয়োগ করছেন। তাঁরা সঞ্চয়পত্রকে ব্যাংকের তুলনায় বেশি নিরাপদ মনে করছেন।
ড. মিজানুর রহমান আরও বলেন, শুধু ব্যক্তিগত পর্যায়ের ছোট বিনিয়োগকারীরাই নন, অনেক প্রাতিষ্ঠানিক বিনিয়োগকারীও এখন ব্যাংকে টাকা রাখা নিয়ে উদ্বিগ্ন। এমনকি কিছু ব্যাংকও ঋণ বিতরণের পরিবর্তে সঞ্চয়পত্র এবং ট্রেজারি বিল-বন্ডে বিনিয়োগ করছে। এ পরিস্থিতি থেকে উত্তরণে ব্যাংক খাতে সুশাসন ফিরিয়ে আনতে হবে এবং অনিয়ম ও লুটপাট স্থায়ীভাবে বন্ধ করতে হবে। অন্যথায় বিনিয়োগকারীদের আস্থা ধরে রাখা কঠিন হবে।
অর্থনীতিবিদের এই বক্তব্যে ব্যাংক খাতের আস্থার সংকটের একটি দিক উঠে এসেছে। কারণ, ব্যাংকিং ব্যবস্থায় আমানত সংগ্রহের পাশাপাশি সেই অর্থ উৎপাদনশীল খাতে ঋণ হিসেবে বিতরণ করাও গুরুত্বপূর্ণ। ব্যাংকগুলো যদি ঋণ বিতরণের পরিবর্তে তুলনামূলক নিরাপদ সরকারি বিনিয়োগের দিকে বেশি ঝুঁকে পড়ে, তাহলে বেসরকারি খাতে ঋণপ্রবাহ ও বিনিয়োগের ওপরও এর প্রভাব পড়তে পারে। তবে সঞ্চয়পত্রে বিনিয়োগ বৃদ্ধির পরিসংখ্যান দিয়ে এককভাবে ব্যাংক খাত থেকে অর্থ স্থানান্তরের মোট পরিমাণ নির্ধারণ করা যায় না।
সঞ্চয়পত্রে সরকারের ঋণ স্থিতি বাড়ছে
সঞ্চয়পত্রের নিট বিক্রি ইতিবাচক হওয়ায় এ খাত থেকে সরকারের ঋণ স্থিতিও বাড়ছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি অর্থবছরের দ্বিতীয় মাস আগস্ট শেষে সঞ্চয়পত্র বাবদ সরকারের ঋণ স্থিতি দাঁড়িয়েছে ৩ লাখ ৩৬ হাজার ৪৬৫ কোটি ৪৭ লাখ টাকা। এর আগের মাস, ৩১ জুলাই শেষে, এ ঋণ স্থিতি ছিল ৩ লাখ ৩৬ হাজার ৬১ কোটি ৮২ লাখ টাকা। অর্থাৎ, এক মাসে ঋণ স্থিতি বেড়েছে ৪০৩ কোটি ৬৫ লাখ টাকা, যা আগস্টের নিট বিক্রির সঙ্গে সামঞ্জস্যপূর্ণ।
এর আগে গত অর্থবছরের শেষ মাস জুন শেষে সঞ্চয়পত্র বাবদ সরকারের ঋণ স্থিতি ছিল ৩ লাখ ৩৪ হাজার ২ কোটি ৩৫ লাখ টাকা। জুন থেকে আগস্ট—এই দুই মাসে সরকারের ঋণ স্থিতি বেড়েছে ২ হাজার ৪৬৩ কোটি ১২ লাখ টাকা। অর্থাৎ, চলতি অর্থবছরের প্রথম দুই মাসে সঞ্চয়পত্রের নিট বিক্রির যে পরিমাণ পাওয়া গেছে, ঋণ স্থিতির পরিবর্তনেও তার প্রতিফলন রয়েছে।
বাজেট ঘাটতি মেটাতে সরকার সাধারণত ব্যাংক ব্যবস্থা ও সঞ্চয়পত্রের মাধ্যমে ঋণ নিয়ে থাকে। সঞ্চয়পত্রের মাধ্যমে সরকার সাধারণ মানুষের কাছ থেকে অর্থ সংগ্রহ করতে পারে। বিনিয়োগকারীরা নির্ধারিত শর্তে মুনাফা পাওয়ার সুযোগ পান, আর সরকার সেই অর্থ বাজেটের ব্যয় মেটাতে ব্যবহার করে। তবে এ ধরনের ঋণের বিপরীতে সরকারকে ভবিষ্যতে আসল অর্থ ফেরত দেওয়ার পাশাপাশি মুনাফাও পরিশোধ করতে হয়।
সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রা কমিয়েছে সরকার
গত ২০২৫-২৬ অর্থবছরের বাজেটে সঞ্চয়পত্র থেকে ১২ হাজার ৫০০ কোটি টাকা ঋণ নেওয়ার লক্ষ্যমাত্রা নির্ধারণ করেছিল তৎকালীন অন্তর্বর্তী সরকার। পরে বিএনপি সরকার সংশোধিত বাজেটে সেই লক্ষ্যমাত্রা কমিয়ে ১১ হাজার ৫০০ কোটি টাকায় নামিয়ে আনে।
ওই অর্থবছরে মোট ৯২ হাজার ৬১৭ কোটি ৭০ লাখ টাকার সঞ্চয়পত্র বিক্রি হয়েছিল। তবে একই সময়ে আগের সঞ্চয়পত্রের আসল ও মুনাফা বাবদ সরকারকে ৯২ হাজার ৭৭ কোটি ৫০ লাখ টাকা পরিশোধ করতে হয়েছে। এর মধ্যে শুধু মুনাফা বাবদ পরিশোধের পরিমাণ ছিল ৪৭ হাজার ৫১০ কোটি ৩০ লাখ টাকা। ফলে বিক্রির বিপরীতে আসল ও মুনাফা পরিশোধের হিসাব সমন্বয়ের পর নিট বিক্রি ইতিবাচক ছিল মাত্র ৫৪০ কোটি ২০ লাখ টাকা।
চলতি ২০২৬-২৭ অর্থবছরের বাজেটে সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রা আরও কমিয়ে ৮ হাজার ৫০০ কোটি টাকা নির্ধারণ করেছে সরকার। অর্থাৎ, আগের অর্থবছরের সংশোধিত লক্ষ্যমাত্রার তুলনায় এবার সঞ্চয়পত্র থেকে ৩ হাজার কোটি টাকা কম ঋণ নেওয়ার পরিকল্পনা রয়েছে। বাজেটের এই লক্ষ্যমাত্রা পূরণ করতে হলে অর্থবছরজুড়ে সঞ্চয়পত্রের নিট বিক্রি ইতিবাচক রাখতে হবে।
তবে নতুন অর্থবছরের প্রথম দুই মাসে বিক্রির ইতিবাচক প্রবণতা অব্যাহত থাকলেও পুরো অর্থবছরে একই ধারা থাকবে কি না, তা নির্ভর করবে বিনিয়োগকারীদের আগ্রহ, মুনাফার হার, ব্যাংক খাতের পরিস্থিতি এবং সরকারের আসল ও মুনাফা পরিশোধের পরিমাণের ওপর।
টানা দুই অর্থবছরে নিট ঋণ পায়নি সরকার
এর আগে ২০২৩-২৪ ও ২০২৪-২৫ অর্থবছরে সঞ্চয়পত্র থেকে নিট কোনো ঋণ পায়নি সরকার। বরং নতুন সঞ্চয়পত্র বিক্রির তুলনায় আগের সঞ্চয়পত্রের আসল ও মুনাফা বাবদ বেশি অর্থ পরিশোধ করতে হয়েছে। ফলে এ দুই অর্থবছরে সঞ্চয়পত্র সরকারের নিট অর্থের উৎস না হয়ে বরং অর্থ পরিশোধের খাত হয়ে দাঁড়িয়েছিল।
২০২৪-২৫ অর্থবছরের জুলাই থেকে জুন পর্যন্ত ১২ মাসে সঞ্চয়পত্রের নিট বিক্রি নেতিবাচক ছিল। ওই সময়ে নতুন সঞ্চয়পত্র বিক্রির চেয়ে আগের বিনিয়োগকারীদের আসল ও মুনাফা বাবদ ৬ হাজার ৬৩ কোটি টাকা বেশি পরিশোধ করতে হয়েছিল। এর আগের ২০২৩-২৪ অর্থবছরেও নতুন বিক্রির তুলনায় আসল ও মুনাফা বাবদ ২১ হাজার ১২৪ কোটি ৩৮ লাখ টাকা বেশি পরিশোধ করতে হয় সরকারকে।
এই প্রবণতা থেকে বোঝা যায়, সঞ্চয়পত্রের মোট বিক্রির পরিমাণ বেশি হলেই সরকার এই খাত থেকে সমপরিমাণ নতুন ঋণ পায় না। কারণ, নতুন বিনিয়োগের বিপরীতে পুরোনো সঞ্চয়পত্রের মেয়াদপূর্তির অর্থ এবং মুনাফা পরিশোধ করতে হয়। এসব পরিশোধ বাদ দেওয়ার পর যে অর্থ অবশিষ্ট থাকে, সেটিই নিট বিক্রি বা সরকারের নিট ঋণপ্রাপ্তির হিসাব নির্ধারণে গুরুত্বপূর্ণ।
চলতি অর্থবছরের প্রথম দুই মাসে সঞ্চয়পত্রের নিট বিক্রি ইতিবাচক থাকায় সরকারের ঋণ সংগ্রহের সম্ভাবনা তৈরি হয়েছে। তবে পুরো অর্থবছরের লক্ষ্যমাত্রা অর্জন করতে হলে এই প্রবণতা ধরে রাখতে হবে। একই সঙ্গে ব্যাংক খাতে আস্থা ফেরানো এবং আর্থিক খাতে সুশাসন নিশ্চিত করার বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠছে।
ব্যাংক খাতে আস্থা ফিরেছে, দাবি কেন্দ্রীয় ব্যাংকের
সঞ্চয়পত্রে বিনিয়োগ বাড়ার সঙ্গে ব্যাংক খাতের প্রতি আস্থার সংকটের সম্পর্ক নিয়ে অর্থনীতিবিদদের বক্তব্যের বিপরীতে ভিন্ন অবস্থান তুলে ধরেছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেন, সঞ্চয়পত্রে বিনিয়োগ বাড়ার অর্থ এই নয় যে ব্যাংকের ওপর থেকে মানুষের আস্থা উঠে গেছে। বরং ব্যাংকের ওপর মানুষের আস্থা ফিরে এসেছে। ব্যাংকগুলোতে আমানতও দিন দিন বাড়ছে।
তিনি বলেন, একজন ব্যক্তি কোথায় বিনিয়োগ করবেন, সেটি তাঁর ব্যক্তিগত পছন্দের বিষয়। কেউ ব্যাংকে টাকা রাখতে পারেন, আবার কেউ সঞ্চয়পত্রেও বিনিয়োগ করতে পারেন।
বাংলাদেশ ব্যাংকের এই বক্তব্য অনুযায়ী, সঞ্চয়পত্রে বিনিয়োগ বৃদ্ধি এবং ব্যাংকে আমানত বৃদ্ধির প্রবণতা একই সময়ে চলতে পারে। অর্থাৎ, সঞ্চয়পত্রে বিনিয়োগ বাড়লেই ব্যাংক থেকে আমানত উঠে যাচ্ছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। বিনিয়োগকারীরা তাঁদের অর্থের একটি অংশ ব্যাংকে রেখে অন্য অংশ সঞ্চয়পত্রে বিনিয়োগ করতে পারেন। আবার বিনিয়োগের ধরন ও আর্থিক পরিস্থিতি বিবেচনায় কেউ কেউ তাঁদের সঞ্চয়ের খাত পরিবর্তনও করতে পারেন।
সব মিলিয়ে, চলতি অর্থবছরের প্রথম দুই মাসে সঞ্চয়পত্রের নিট বিক্রি বৃদ্ধি বিনিয়োগকারীদের আগ্রহ ফিরে আসার ইঙ্গিত দিচ্ছে। অপরিবর্তিত মুনাফার হার, সরকারি বিনিয়োগের নিরাপত্তা সম্পর্কে মানুষের ধারণা এবং ব্যাংক খাত নিয়ে উদ্বেগ—সবকিছুই এই প্রবণতার পেছনে ভূমিকা রাখতে পারে। তবে এই বিনিয়োগ বৃদ্ধিকে ব্যাংকের প্রতি আস্থার সংকটের সরাসরি প্রমাণ হিসেবে দেখা যাবে কি না, তা নিয়ে অর্থনীতিবিদ ও কেন্দ্রীয় ব্যাংকের বক্তব্যে পার্থক্য রয়েছে। একই সঙ্গে সঞ্চয়পত্র থেকে সরকারের ঋণ সংগ্রহের লক্ষ্যমাত্রা তুলনামূলক কম থাকায় অর্থবছরের বাকি সময়ে নিট বিক্রির প্রবণতা কতটা বজায় থাকে, সেটিও গুরুত্বপূর্ণ হয়ে উঠবে।
টিএই/এআর