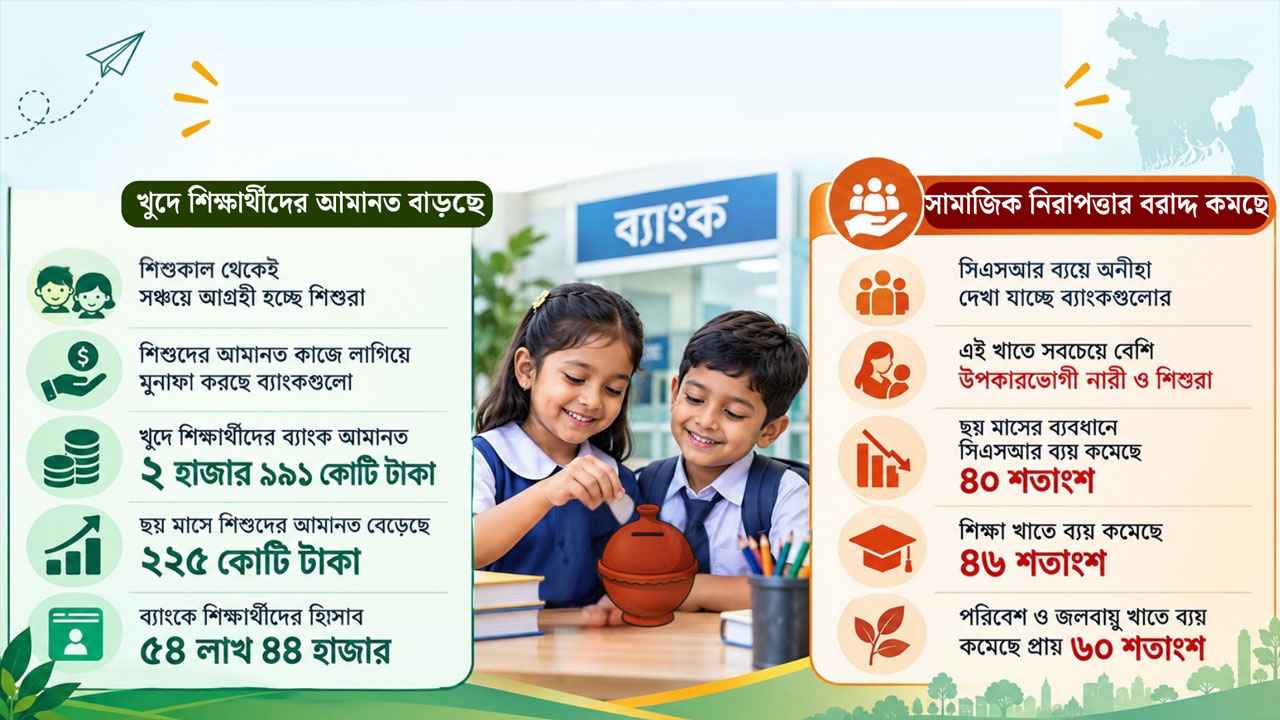
- শিশুদের আমানত কাজে লাগিয়ে মুনাফা করছে ব্যাংকগুলো
- শিক্ষার্থীদের ব্যাংক আমানত ২ হাজার ১৯১ কোটি টাকা
- সিএসআর ব্যয়ে অনীহা দেখা যাচ্ছে ব্যাংকগুলোর
- এই খাতে সবচেয়ে বেশি উপকারভোগী নারী ও শিশুরা
- ছয় মাসে সিএসআর ব্যয় কমেছে প্রায় ৪০ শতাংশ
- শিক্ষা খাতে কমেছে ৪৬%, পরিবেশ ও জলবায়ুতে কমেছে ৬০%
পরিবারের টানাপোড়েনের মধ্যেও বাড়ছে খুদে শিক্ষার্থীদের ব্যাংক আমানত। আর্থিক অন্তর্ভুক্তির এই অগ্রযাত্রায় শিশু-কিশোর ও তরুণদের ব্যাংক হিসাব ভবিষ্যতের সঞ্চয়ী সমাজ গঠনের সম্ভাবনা তৈরি করছে। কিন্তু একই সময়ে শিক্ষা, স্বাস্থ্য এবং পরিবেশ-জলবায়ু খাতে ব্যাংকগুলোর করপোরেট সামাজিক দায়বদ্ধতা বা সিএসআর ব্যয় উল্লেখযোগ্যভাবে কমে যাওয়ায় প্রশ্ন উঠেছে, আর্থিক খাতে সামাজিক বিনিয়োগের অগ্রাধিকার কি যথাযথভাবে নির্ধারিত হচ্ছে?
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জানুয়ারি থেকে জুন পর্যন্ত ছয় মাসে ব্যাংকগুলোর সিএসআর ব্যয় হয়েছে ১১৯ কোটি ৪ লাখ টাকা। আগের ছয় মাসে, অর্থাৎ ২০২৫ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত এই ব্যয় ছিল ১৯৭ কোটি ৮৫ লাখ টাকা। যার ব্যবধান ৭৮ কোটি ৮১ লাখ টাকা বা ৩৯.৮৩ শতাংশ। একই সময়ে শিক্ষা খাতে ব্যয় কমেছে ৪৫ দশমিক ৭৪ শতাংশ, স্বাস্থ্য খাতে ৩৯ দশমিক ৭৪ শতাংশ এবং পরিবেশ ও জলবায়ু খাতে প্রায় ৬০ শতাংশ। বিপরীতে, শিক্ষার্থীদের ব্যাংক হিসাবে আমানত ও হিসাবধারীর সংখ্যা বাড়ছে। এই দুই প্রবণতা সামনে এনে শিশু অধিকার, আর্থিক অন্তর্ভুক্তি এবং ব্যাংকের সামাজিক দায়বদ্ধতা নিয়ে নতুন করে পর্যালোচনার প্রয়োজন তৈরি হয়েছে।
ব্যাংকের সিএসআর ব্যয় হলো করপোরেট সামাজিক দায়বদ্ধতার আওতায় সমাজের কল্যাণ, শিক্ষা, স্বাস্থ্য, পরিবেশ সংরক্ষণ ও সুবিধাবঞ্চিত মানুষের উন্নয়নে ব্যয়। বাংলাদেশ ব্যাংকের ২০২২ সালের ৯ জানুয়ারি জারি করা সিএসআর নীতিমালা অনুযায়ী, ব্যাংকগুলোর সামাজিক দায়বদ্ধতা খাতে ব্যয়ের মধ্যে শিক্ষা খাতে অন্তত ৩০ শতাংশ, স্বাস্থ্য খাতে ৩০ শতাংশ, পরিবেশ ও জলবায়ু পরিবর্তন মোকাবিলায় ২০ শতাংশ এবং অন্যান্য খাতে ২০ শতাংশ বরাদ্দ রাখার নির্দেশনা রয়েছে। তবে ব্যবসাপ্রতিষ্ঠানের কর-পূর্ব মুনাফার ন্যূনতম ১ শতাংশ সামাজিক দায়বদ্ধতা বা সিএসআর কার্যক্রমে ব্যয় বাধ্যতামূলক করার উদ্যোগ নিয়েছে সরকার। নীতিমালার আওতায় পড়বে দেশের শেয়ারবাজারে তালিকাভুক্ত কোম্পানি, ব্যাংক, আর্থিক প্রতিষ্ঠান ও বীমা কোম্পানি।
বাংলাদেশ ব্যাংকের স্কুল ব্যাংকিং-সংক্রান্ত পরিসংখ্যান বলছে, ২০২৬ সালের জুন মাসের শেষে শিক্ষার্থীদের ব্যাংক হিসাবে জমা অর্থের পরিমাণ দাঁড়িয়েছে ২ হাজার ১৯১ কোটি ৮ লাখ টাকা। মে মাসের শেষে এই আমানতের পরিমাণ ছিল ২ হাজার ২৮ কোটি ৫৪ লাখ টাকা। অর্থাৎ এক মাসে বেড়েছে ১৬২ কোটি ৫৪ লাখ টাকা। এর আগের মাসগুলোতেও আমানত বৃদ্ধির ধারা ছিল। ফেব্রুয়ারির শেষে শিক্ষার্থীদের হিসাবে জমা ছিল ১ হাজার ৯৬৫ কোটি ৫৪ লাখ টাকা। মার্চে তা বেড়ে হয় ২ হাজার ২ কোটি ৯৫ লাখ টাকা। এপ্রিলের শেষে দাঁড়ায় ২ হাজার ২৪ কোটি ৪৮ লাখ টাকা। ফেব্রুয়ারি থেকে জুন—চার মাসে শিক্ষার্থীদের আমানত বেড়েছে প্রায় ২২৫ কোটি ৫৪ লাখ টাকা। শুধু আমানত নয়, বাড়ছে শিক্ষার্থীদের ব্যাংক হিসাবও। জুন মাসের শেষে শিক্ষার্থীদের হিসাবের সংখ্যা ছিল ৫৪ লাখ ৪৪ হাজার ১৪৭টি। মে মাসের শেষে এই সংখ্যা ছিল ৫৩ লাখ ২৬ হাজার ৫৯৪টি। এক মাসে হিসাব বেড়েছে ১ লাখ ১৭ হাজার ৫৫৩টি।
এই পরিসংখ্যান একদিকে শিক্ষার্থীদের ব্যাংকিং ব্যবস্থায় যুক্ত হওয়ার চিত্র তুলে ধরে, অন্যদিকে সঞ্চয়ের অভ্যাস গড়ে তোলার সম্ভাবনাও দেখায়। তবে শিক্ষার্থীদের হিসাবের সংখ্যা বা আমানত বাড়লেই সব শিশুর আর্থিক অন্তর্ভুক্তি নিশ্চিত হয়েছে—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। কারা হিসাব খুলছে, কোন আর্থসামাজিক শ্রেণির শিক্ষার্থীরা ব্যাংকিং সেবা পাচ্ছে, হিসাবগুলো নিয়মিত ব্যবহৃত হচ্ছে কি না, কতজনের হিসাবে প্রকৃত সঞ্চয় রয়েছে এবং দরিদ্র পরিবারের শিশুরা এই সুযোগের বাইরে থেকে যাচ্ছে কি না—এসব প্রশ্নের উত্তরও সমান গুরুত্বপূর্ণ।
সঞ্চয়ের অভ্যাস গড়ার উদ্যোগ, বাড়ছে শিক্ষার্থীদের অংশগ্রহণ
বাংলাদেশে শিক্ষার্থীদের ব্যাংকিং ব্যবস্থার আওতায় আনার উদ্যোগ শুরু হয় ২০১০ সালে স্কুল ব্যাংকিং কার্যক্রমের মাধ্যমে। পরের বছর থেকে শিক্ষার্থীদের ব্যাংক হিসাবে অর্থ জমা দেওয়ার সুযোগ তৈরি হয়। শুরুতে এই উদ্যোগের পরিসর ছিল সীমিত। ২০১১ সালে শিক্ষার্থীদের হিসাবের সংখ্যা ছিল ২৯ হাজার ৮০টি। সময়ের সঙ্গে ব্যাংকগুলোর অংশগ্রহণ, হিসাব খোলার সুবিধা, আর্থিক অন্তর্ভুক্তি নিয়ে নীতিগত উদ্যোগ এবং শিক্ষার্থীদের মধ্যে ব্যাংকিং সেবার পরিচিতি বাড়ায় এই কার্যক্রমের বিস্তার ঘটেছে।
বর্তমানে ৫৯টি ব্যাংক শিক্ষার্থী ব্যাংকিং কার্যক্রম পরিচালনা করছে। আগে স্কুল ব্যাংকিংয়ের আওতায় সাধারণত ১১ থেকে ১৭ বছর বয়সী শিক্ষার্থীদের অন্তর্ভুক্ত করা হয়। শিক্ষার্থীদের জন্য ব্যাংক হিসাব খোলার ক্ষেত্রে সাধারণত কম প্রাথমিক জমা, ন্যূনতম স্থিতি বজায় রাখার শিথিলতা, বিভিন্ন ফি ও চার্জে ছাড়, ইন্টারনেট ব্যাংকিংয়ের সুবিধা এবং কম খরচে ডেবিট কার্ড পাওয়ার সুযোগ রাখা হয়। কিছু ক্ষেত্রে মাত্র ১০০ টাকা জমা দিয়ে হিসাব খোলার সুযোগও রয়েছে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র মো. আরিফুর রহমান খান বলেন, বিভিন্ন উৎসবে শিক্ষার্থীরা স্বজনদের কাছ থেকে উপহার ও সেলামি হিসেবে যে ক্যাশ টাকা পায়, তা যাতে অপচয় বা অসৎ কাজে ব্যবহৃত না হয়, সেটি নিশ্চিত করাই এই উদ্যোগের মূল উদ্দেশ্য। এই ক্ষুদ্র ক্ষুদ্র সঞ্চয় দেশের সামগ্রিক অর্থনীতিতে অবদান রাখার সুযোগ তৈরি করছে। আর্থিক অন্তর্ভুক্তির এই দৃষ্টিকোণ থেকে স্কুল ব্যাংকিং কার্যক্রমটি অনেকটাই সফল।
আমানত বাড়ছে, সামাজিক দায়বদ্ধতার ব্যয় কমছে
শিক্ষার্থীদের ব্যাংক হিসাব ও আমানত বৃদ্ধির বিপরীতে ব্যাংকগুলোর সিএসআর ব্যয়ের সাম্প্রতিক চিত্র ভিন্ন। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জানুয়ারি-জুন সময়ে দেশের ব্যাংকগুলো সিএসআর খাতে ব্যয় করেছে ১১৯ কোটি ৪ লাখ টাকা। এর আগের ছয় মাসে, ২০২৫ সালের জুলাই-ডিসেম্বর সময়ে ব্যয় হয়েছিল ১৯৭ কোটি ৮৫ লাখ টাকা। অর্থাৎ ছয় মাসের ব্যবধানে ব্যয় কমেছে ৭৮ কোটি ৮১ লাখ টাকা, যা প্রায় ৩৯ দশমিক ৮৩ শতাংশ। তবে তুলনার ভিত্তি স্পষ্ট করা জরুরি। ২০২৫ সালের জানুয়ারি-জুন সময়ে ব্যাংকগুলোর সিএসআর ব্যয় ছিল ১৫০ কোটি ৫৬ লাখ টাকা। সেই একই সময়ের সঙ্গে তুলনা করলে ২০২৬ সালের প্রথম ছয় মাসে ব্যয় কমেছে ৩১ কোটি ৫২ লাখ টাকা, অর্থাৎ প্রায় ২০ দশমিক ৯৪ শতাংশ। আগের ছয় মাসের সঙ্গে তুলনায় পতনের হার বেশি; একই সময়ের আগের বছরের তুলনায় পতন তুলনামূলক কম। দুই হিসাবই সঠিক, কিন্তু কোন সময়ের সঙ্গে তুলনা করা হচ্ছে তা উল্লেখ না করলে পাঠকের কাছে প্রবণতা সম্পর্কে বিভ্রান্তি তৈরি হতে পারে।
ব্যয়ের খাতভিত্তিক বিশ্লেষণে উদ্বেগ আরও স্পষ্ট হয়। ২০২৫ সালের জুলাই-ডিসেম্বরে শিক্ষা খাতে ব্যাংকগুলোর সিএসআর ব্যয় ছিল ৪৪ কোটি ২৪ লাখ টাকা। ২০২৬ সালের জানুয়ারি-জুনে তা কমে দাঁড়িয়েছে ২৪ কোটি ১৩ লাখ টাকা। অর্থাৎ ছয় মাসে শিক্ষা খাতে ব্যয় কমেছে ২০ কোটি ১১ লাখ টাকা, যা ৪৫ দশমিক ৭৪ শতাংশ। স্বাস্থ্য খাতে আগের ছয় মাসে ব্যয় হয়েছিল ৫৭ কোটি ৫২ লাখ টাকা। পরের ছয় মাসে তা কমে হয়েছে ৩৪ কোটি ৬৬ লাখ টাকা। এ খাতে ব্যয় কমেছে ২২ কোটি ৮৬ লাখ টাকা বা ৩৯ দশমিক ৭৪ শতাংশ।
পরিবেশ ও জলবায়ু পরিবর্তন প্রশমন-অভিযোজন খাতের ব্যয় কমেছে আরও বেশি হারে। ২০২৫ সালের জুলাই-ডিসেম্বরে এ খাতে ব্যাংকগুলোর ব্যয় ছিল ২৯ কোটি ২৯ লাখ টাকা। ২০২৬ সালের জানুয়ারি-জুনে তা নেমে এসেছে ১১ কোটি ৭২ লাখ টাকায়। ব্যবধান ১৭ কোটি ৫৭ লাখ টাকা; কমেছে প্রায় ৫৯ দশমিক ৯৯ শতাংশ। অন্যদিকে, সিএসআরের অন্যান্য খাতে ব্যয় ৪৬ কোটি ৮০ লাখ টাকা থেকে বেড়ে ৪৮ কোটি ৫৩ লাখ টাকা হয়েছে। অর্থাৎ এই শ্রেণিতে ব্যয় বেড়েছে ১ কোটি ৭৩ লাখ টাকা বা ৩ দশমিক ৭০ শতাংশ।
২০২৬ সালের প্রথম ছয় মাসে সিএসআরের অন্যান্য খাতের মধ্যে দুর্যোগ ব্যবস্থাপনায় ব্যয় হয়েছে ৩৪ কোটি ৩৪ লাখ টাকা। অবকাঠামো উন্নয়নে ব্যয় হয়েছে ২ কোটি ২ লাখ টাকা, খেলাধুলা ও সংস্কৃতিতে ৪ কোটি ৪৬ লাখ টাকা এবং আয়বর্ধক কর্মকাণ্ডে ১ কোটি ৮৮ লাখ টাকা। অন্যান্য উপখাতে ব্যয় হয়েছে ৫ কোটি ৮৩ লাখ টাকা। ফলে সামগ্রিক সিএসআর ব্যয় কমলেও সব খাতে একই ধরনের পরিবর্তন হয়নি। শিক্ষা, স্বাস্থ্য এবং পরিবেশ-জলবায়ু খাতে উল্লেখযোগ্য পতনের বিপরীতে অন্যান্য খাতে ব্যয় কিছুটা বেড়েছে।
গবেষণা সংস্থা চেঞ্জ ইনিশিয়েটিভের রিসার্চ ফেলো ও অর্থনীতি বিশ্লেষক এম হেলাল আহমেদ জনি ঢাকা মেইলকে বলেন, সিএসআর ব্যয় কমার বিষয়টি শুধু সামাজিক দায়বদ্ধতা কমে যাওয়ার প্রশ্ন নয়; এর মধ্যে অনেক বিষয় রয়েছে। শিক্ষার্থীদের আমানত থেকে ব্যাংক আয় করার সুযোগ পেলে সেই আয়ের একটি অংশ সমাজের শিক্ষা, স্বাস্থ্য ও মানবসম্পদ উন্নয়নে ফিরিয়ে দেওয়ার সংস্কৃতি গড়ে তোলা প্রয়োজন। তবে এ বিষয়ে চূড়ান্ত মূল্যায়নের জন্য ব্যাংকভিত্তিক সিএসআর ব্যয় ও আর্থিক অবস্থার তথ্য যাচাই করা জরুরি। শিক্ষা, স্বাস্থ্যের মত গুরুত্বপূর্ণ খাতে ব্যয় কমে গেলে বিষয়টি গুরুত্ব দেওয়ার মতো। কারণ এতে ধারণা করা যায় যে ব্যাংকগুলোর আর্থিক চাপ এতটাই বেড়েছে যে সামাজিক বিনিয়োগও তাদের অগ্রাধিকারের তালিকা থেকে পিছিয়ে যাচ্ছে। তাই শুধু সিএসআর এর পরিমাণ নয় একই সঙ্গে এর গুণগত মান ও অর্থ কোন খাতে ব্যয় হচ্ছে—সেটিও গুরুত্বপূর্ণ বিষয়।
শিশু অধিকারের সঙ্গে ব্যাংকের সামাজিক দায়বদ্ধতার সম্পর্ক
শিশু অধিকারকে কেবল পরিবার বা সরকারের দায়িত্ব হিসেবে দেখলে এর পূর্ণ বাস্তবতা ধরা পড়ে না। শিক্ষা, স্বাস্থ্য, পুষ্টি, নিরাপদ পরিবেশ, সুরক্ষা এবং বিকাশের সুযোগ নিশ্চিত করতে রাষ্ট্রের পাশাপাশি ব্যবসাপ্রতিষ্ঠান ও আর্থিক খাতেরও ভূমিকা রয়েছে। ব্যাংক সরাসরি শিশুদের পণ্য উৎপাদন না করলেও তাদের অর্থনৈতিক কর্মকাণ্ড, ঋণ বিতরণ, কর্মসংস্থান, সেবা প্রদান এবং সামাজিক বিনিয়োগের মাধ্যমে শিশুদের জীবনযাত্রায় প্রভাব ফেলতে পারে।
করপোরেট সামাজিক দায়বদ্ধতার আওতায় শিক্ষা খাতে বৃত্তি, শিক্ষা উপকরণ বিতরণ, দরিদ্র শিক্ষার্থীদের সহায়তা, বিদ্যালয়ের অবকাঠামো উন্নয়ন, ডিজিটাল শিক্ষার সুযোগ এবং বিশেষ চাহিদাসম্পন্ন শিশুদের জন্য সহায়ক ব্যবস্থা নেওয়া সম্ভব। স্বাস্থ্য খাতে শিশুদের চিকিৎসা সহায়তা, হাসপাতাল ও স্বাস্থ্যকেন্দ্রের উন্নয়ন, প্রতিরোধমূলক স্বাস্থ্যসেবা, পুষ্টি সচেতনতা এবং সুবিধাবঞ্চিত পরিবারের চিকিৎসা ব্যয় বহনে সহায়তা করা যেতে পারে। পরিবেশ ও জলবায়ু খাতে নিরাপদ পানি, স্যানিটেশন, দুর্যোগ-সহনশীল শিক্ষাপ্রতিষ্ঠান, বন্যা বা ঘূর্ণিঝড়প্রবণ এলাকার শিশুদের জন্য শিক্ষা অব্যাহত রাখার ব্যবস্থা এবং দূষণ মোকাবিলায় স্থানীয় উদ্যোগে সহায়তা করা যায়।
এসব উদ্যোগের প্রভাব কেবল তাৎক্ষণিক আর্থিক সহায়তায় সীমাবদ্ধ থাকে না। দরিদ্র পরিবারের কোনো শিক্ষার্থী বৃত্তি পেলে তার স্কুলে থাকা সহজ হতে পারে। অসুস্থ শিশুর চিকিৎসা সহায়তা পরিবারকে ঋণগ্রস্ত হওয়া থেকে কিছুটা রক্ষা করতে পারে। বন্যাপ্রবণ এলাকায় বিদ্যালয়ের নিরাপত্তা বা বিকল্প শিক্ষাব্যবস্থা নিশ্চিত হলে দুর্যোগের পরও শিশুদের পড়াশোনা চালিয়ে যাওয়ার সুযোগ বাড়তে পারে। তাই সিএসআর ব্যয়কে কেবল অনুদান হিসেবে নয়, শিশুদের অধিকার ও মানবসম্পদ উন্নয়নে সম্ভাব্য বিনিয়োগ হিসেবেও দেখা দরকার।
তবে প্রতিটি সিএসআর প্রকল্পকে শিশু অধিকার প্রকল্প বলা যাবে না। ব্যাংকের কোনো সামাজিক উদ্যোগ শিশুদের সরাসরি উপকার করছে কি না, সুবিধাভোগী শিশুদের বয়স, লিঙ্গ, প্রতিবন্ধিতা, ভৌগোলিক অবস্থান এবং আর্থসামাজিক পরিস্থিতি বিবেচনা করা হয়েছে কি না, তা যাচাই করতে হবে। উদাহরণস্বরূপ, একটি শিক্ষাপ্রতিষ্ঠানে অর্থ দেওয়া হলে সেই অর্থে কতজন শিক্ষার্থী উপকৃত হয়েছে, সুবিধাবঞ্চিত শিশুরা সুযোগ পেয়েছে কি না এবং সহায়তার ফলে শিক্ষার্থীদের উপস্থিতি বা পড়াশোনা চালিয়ে যাওয়ার ক্ষেত্রে কী পরিবর্তন হয়েছে—এসব তথ্য ছাড়া প্রকল্পটির সামাজিক প্রভাব সম্পর্কে নিশ্চিত সিদ্ধান্ত দেওয়া যায় না।
একইভাবে, স্বাস্থ্য খাতে বড় অঙ্কের অনুদান দেওয়া হলেও তা যদি মূলত এককালীন অনুষ্ঠান বা প্রচারমূলক কার্যক্রমে ব্যয় হয়, তবে দীর্ঘমেয়াদি শিশুস্বাস্থ্যে এর প্রভাব সীমিত থাকতে পারে। আবার তুলনামূলক কম অর্থের একটি লক্ষ্যভিত্তিক উদ্যোগ কোনো প্রত্যন্ত এলাকার বহু শিশুর নিরাপদ পানি, পুষ্টি বা শিক্ষার সুযোগ বাড়াতে পারে। ফলে সিএসআরের মূল্যায়নে টাকার অঙ্কের পাশাপাশি ফলাফল, স্বচ্ছতা এবং সুবিধাভোগীদের অভিজ্ঞতা বিবেচনা করা অপরিহার্য।
ব্যাংকের সিএসআর কমার পেছনে কী?
ব্যাংকগুলোর সিএসআর ব্যয় কমার কারণ ব্যাখ্যা করতে গিয়ে ব্যাংক খাতের আর্থিক অবস্থার দিকে নজর দেওয়া প্রয়োজন। খেলাপি ঋণ বৃদ্ধি, ঋণের বিপরীতে প্রয়োজনীয় সংস্থান বা প্রভিশনিংয়ের চাপ, মূলধন ঘাটতি, পরিচালন ব্যয় এবং মুনাফা কমে যাওয়ার মতো বিষয় ব্যাংকের আর্থিক সক্ষমতাকে প্রভাবিত করছে। তবে সব ব্যাংকের আর্থিক অবস্থা এক নয়। কোনো ব্যাংকের মুনাফা কমেছে, কোনো ব্যাংক লোকসানে রয়েছে, আবার কোনো ব্যাংকের আয় ও ব্যয়ের পরিস্থিতি ভিন্ন হতে পারে। তাই পুরো খাতের ব্যয় কমার তথ্য দিয়ে প্রতিটি ব্যাংকের সিদ্ধান্তের কারণ নির্ধারণ করা যাবে না। কোন ব্যাংক কত টাকা সিএসআরে ব্যয় করেছে, আগের বছরের তুলনায় তার মুনাফা বা লোকসান কতটা বদলেছে, কোন উৎস থেকে সিএসআরের অর্থ এসেছে এবং কোন খাতে তা ব্যয় হয়েছে—এসব তথ্য পাশাপাশি বিশ্লেষণ করা জরুরি।
শিক্ষা খাতে ব্যয় কমার প্রভাব
শিক্ষা খাতে সিএসআর ব্যয় ৪৫ দশমিক ৭৪ শতাংশ কমে যাওয়ার বিষয়টি বিশেষ গুরুত্বের দাবি রাখে। শিক্ষা শুধু ব্যক্তির উন্নতির পথ নয়; এটি দারিদ্র্য হ্রাস, কর্মসংস্থান, সামাজিক গতিশীলতা এবং দীর্ঘমেয়াদি অর্থনৈতিক প্রবৃদ্ধির ভিত্তি। সুবিধাবঞ্চিত শিশুদের জন্য বৃত্তি, শিক্ষা উপকরণ, বিদ্যালয়ের অবকাঠামো, প্রযুক্তিগত সুবিধা এবং নিরাপদ শিক্ষার পরিবেশ তৈরিতে বেসরকারি খাতের সহায়তা কার্যকর ভূমিকা রাখতে পারে।
বাংলাদেশে শিক্ষার সুযোগ বাড়লেও অর্থনৈতিক দুরবস্থা, বিদ্যালয় থেকে ঝরে পড়ার ঝুঁকি, শিক্ষার মান, ডিজিটাল বৈষম্য এবং ভৌগোলিক অসমতার মতো চ্যালেঞ্জ রয়ে গেছে। দরিদ্র পরিবারের শিশুরা পড়াশোনার পাশাপাশি আয়মূলক কাজে যুক্ত হতে বাধ্য হলে তাদের শিক্ষাজীবন বাধাগ্রস্ত হতে পারে। কোনো পরিবারের একমাত্র উপার্জনক্ষম সদস্য অসুস্থ হয়ে পড়লে বা আয় কমে গেলে শিক্ষাসংক্রান্ত ব্যয় মেটানো কঠিন হয়ে যায়। এমন পরিস্থিতিতে লক্ষ্যভিত্তিক শিক্ষা সহায়তা শিশুদের বিদ্যালয়ে ধরে রাখতে সাহায্য করতে পারে।
ব্যাংকগুলোর সিএসআর তহবিল দিয়ে কী ধরনের শিক্ষা প্রকল্প পরিচালিত হয়েছে, তা খতিয়ে দেখা প্রয়োজন। বৃত্তি দেওয়ার ক্ষেত্রে শিক্ষার্থীদের নির্বাচন কীভাবে করা হয়, দরিদ্র ও প্রত্যন্ত অঞ্চলের শিশুদের জন্য আলাদা সুযোগ আছে কি না, প্রতিবন্ধী শিক্ষার্থীরা অন্তর্ভুক্ত হচ্ছে কি না এবং সহায়তা এককালীন নাকি ধারাবাহিক—এসব প্রশ্নের উত্তর গুরুত্বপূর্ণ। কোনো ব্যাংক যদি একটি প্রতিষ্ঠানে বড় অঙ্কের অনুদান দেয়, অথচ সুবিধাভোগীর সংখ্যা বা প্রকৃত ফলাফল সম্পর্কে তথ্য না থাকে, তাহলে সেই ব্যয়ের সামাজিক কার্যকারিতা যাচাই করা কঠিন।
সিএসআরের অর্থ দিয়ে শিক্ষার্থীদের ব্যাংকিং ও আর্থিক সাক্ষরতা কর্মসূচিও পরিচালনা করা যেতে পারে। তবে এ ধরনের উদ্যোগে শুধু ব্যাংক হিসাব খোলাকে সাফল্য হিসেবে দেখলে চলবে না। শিক্ষার্থীরা কীভাবে বাজেট তৈরি করবে, সঞ্চয় ও প্রয়োজনীয় ব্যয়ের মধ্যে ভারসাম্য রাখবে, প্রতারণা থেকে নিজেদের রক্ষা করবে, ডিজিটাল লেনদেনের ঝুঁকি বুঝবে এবং ব্যক্তিগত তথ্য নিরাপদ রাখবে—এসব বিষয় শেখানো জরুরি। আর্থিক সাক্ষরতা শিশুদের স্বাধীন সিদ্ধান্ত নেওয়ার সক্ষমতা বাড়াতে পারে, তবে তা অবশ্যই বয়সোপযোগী ও সুরক্ষিত পদ্ধতিতে করতে হবে।
শিক্ষার্থীদের হিসাবের সংখ্যা বাড়ানোর লক্ষ্য নির্ধারণের পাশাপাশি ব্যাংকগুলোর উচিত সক্রিয় হিসাব, নিয়মিত সঞ্চয়, আর্থিক শিক্ষা এবং সুবিধাবঞ্চিত শিক্ষার্থীদের অংশগ্রহণের সূচক নির্ধারণ করা। এতে ব্যাংকিং সেবার বিস্তার ও সামাজিক দায়বদ্ধতার মধ্যে কার্যকর যোগসূত্র তৈরি হতে পারে। তবে এই কর্মসূচি সিএসআরের বিকল্প নয়; ব্যাংকিং পণ্য ব্যবহার করানোর বাণিজ্যিক লক্ষ্য এবং শিশুদের অধিকার ও কল্যাণের লক্ষ্য পৃথকভাবে মূল্যায়ন করা দরকার।
স্বাস্থ্য খাতে কম ব্যয়, শিশুদের জন্য কী বার্তা?
স্বাস্থ্য খাতে ব্যাংকগুলোর সিএসআর ব্যয় ৫৭ কোটি ৫২ লাখ টাকা থেকে কমে ৩৪ কোটি ৬৬ লাখ টাকায় নেমে এসেছে। ছয় মাসের ব্যবধানে ২২ কোটি ৮৬ লাখ টাকার এই হ্রাস সামাজিক বিনিয়োগের অগ্রাধিকার নিয়ে প্রশ্ন তৈরি করে। স্বাস্থ্য খাতের সিএসআর অর্থ শিশুদের চিকিৎসা, হাসপাতালের সুবিধা, স্বাস্থ্যসচেতনতা, পুষ্টি, নিরাপদ পানি ও স্যানিটেশনসহ বিভিন্ন উদ্যোগে ব্যবহৃত হতে পারে। তবে সব স্বাস্থ্য ব্যয় যে শিশুদের জন্য করা হয়, তা নয়। তাই শিশুদের ওপর প্রকৃত প্রভাব বুঝতে খাতভিত্তিক ও সুবিধাভোগীভিত্তিক তথ্য প্রয়োজন।
একটি দরিদ্র পরিবারের শিশুর চিকিৎসা ব্যয় শুধু সরাসরি চিকিৎসা খরচে সীমাবদ্ধ থাকে না। যাতায়াত, ওষুধ, পরীক্ষা এবং অভিভাবকের কাজ থেকে বিরত থাকার কারণে আয় কমে যাওয়ার মতো ব্যয়ও যুক্ত হয়। জরুরি চিকিৎসা বা দীর্ঘমেয়াদি রোগের ক্ষেত্রে এসব ব্যয় পরিবারকে আর্থিক সংকটে ফেলতে পারে। সিএসআর সহায়তা সঠিকভাবে লক্ষ্য নির্ধারণ করে দেওয়া হলে এমন পরিবারের ওপর চাপ কমাতে পারে। কিন্তু কোন রোগ, কোন বয়সের শিশু, কোন অঞ্চল বা কোন আয়ের পরিবারের জন্য অর্থ ব্যয় হচ্ছে, তা প্রকাশ না করলে এই সহায়তার বাস্তব প্রভাব বোঝা যায় না।
সংশ্লিষ্টদের মতে, স্বাস্থ্য খাতে ব্যাংকগুলোর প্রকল্প মূল্যায়নের ক্ষেত্রে অনুদানের পরিমাণের পাশাপাশি চিকিৎসা পাওয়া শিশুর সংখ্যা, সেবার মান, প্রকল্পের ধারাবাহিকতা এবং সেবা গ্রহণকারীদের অভিজ্ঞতা দেখা প্রয়োজন। একটি স্বাস্থ্যকেন্দ্রে যন্ত্রপাতি দেওয়া হলো—এটি প্রকল্পের একটি ফল হতে পারে। কিন্তু যন্ত্রটি কার্যকর আছে কি না, প্রশিক্ষিত জনবল আছে কি না, দরিদ্র শিশু বিনা বাধায় সেবা পাচ্ছে কি না এবং দীর্ঘমেয়াদে কী পরিবর্তন হয়েছে, তা আলাদা করে যাচাই করতে হবে। এখানে ব্যাংক, হাসপাতাল, স্থানীয় সরকার, শিক্ষাপ্রতিষ্ঠান ও শিশু অধিকার নিয়ে কাজ করা সংগঠনের মধ্যে অংশীদারত্বের সুযোগ রয়েছে। ব্যাংক অর্থায়ন করতে পারে, আর সংশ্লিষ্ট প্রতিষ্ঠান প্রকল্পের প্রয়োজন নির্ধারণ, বাস্তবায়ন এবং ফলাফল মূল্যায়নে ভূমিকা রাখতে পারে। তবে অংশীদারত্বের ক্ষেত্রে স্বচ্ছ নির্বাচন, অর্থ ব্যবহারের হিসাব, স্বার্থের সংঘাত নিয়ন্ত্রণ এবং স্বাধীন মূল্যায়ন নিশ্চিত করা জরুরি।
পরিবেশ ও জলবায়ু খাতে ব্যয়ের পতন
পরিবেশ ও জলবায়ু পরিবর্তনজনিত কারণে সবথেকে বেশি ভুক্তভোগী শিশুরাই। জলবায়ু পরিবর্তনের অত্যন্ত উচ্চ ঝুঁকিতে আছে যেসব দেশের শিশুরা, তাদের মধ্যে বাংলাদেশের অবস্থান চতুর্থ। সম্প্রতি ইউনিসেফ প্রকাশিত ‘চিলড্রেন’স ক্লাইমেট রিস্ক রিপোর্ট ২০২৬’ শীর্ষক প্রতিবেদনে বলা হয়েছে, নদীপ্লাবিত ও সমুদ্র-উপকূলবর্তী বন্যা, গ্রীষ্মমণ্ডলীয় ঘূর্ণিঝড়, তাপপ্রবাহ, খরা, বায়ুদূষণ—জলবায়ু পরিবর্তনজনিত এসব বহুমাত্রিক ঝুঁকিতে রয়েছে বাংলাদেশের শিশুরা। নদীতীরবর্তী বন্যায় বিশ্বে বাংলাদেশের শিশুদের ঝুঁকি সবচেয়ে বেশি। এক্ষেত্রে ইউনিসেফের ঝুঁকির স্কোর দশে বাংলাদেশের স্কোর দশ। দেশের ৫০ শতাংশের বেশি শিশু এমন এলাকায় বসবাস করে, যেখানে নদীপ্লাবিত বন্যার আশঙ্কা প্রবল। ফলে স্বাস্থ্য, শিক্ষা, পুষ্টি, নিরাপদ পানি ও সুরক্ষাসহ শিশুদের মৌলিক অধিকার হুমকির মুখে পড়ছে।
পরিবেশ ও জলবায়ু খাতে সিএসআর ব্যয় প্রায় ৬০ শতাংশ কমে যাওয়াও গুরুত্বপূর্ণ। বাংলাদেশ জলবায়ু ঝুঁকিপূর্ণ দেশগুলোর একটি। বন্যা, ঘূর্ণিঝড়, নদীভাঙন, তাপপ্রবাহ, লবণাক্ততা ও অন্যান্য পরিবেশগত পরিবর্তন শিশুদের শিক্ষা, স্বাস্থ্য, নিরাপত্তা এবং জীবনযাত্রায় প্রভাব ফেলতে পারে। কোনো এলাকায় দুর্যোগের কারণে বিদ্যালয় বন্ধ হলে শিশুরা পড়াশোনা থেকে পিছিয়ে পড়তে পারে। নিরাপদ পানি বা স্যানিটেশনের অভাব শিশুদের স্বাস্থ্যঝুঁকি বাড়াতে পারে। ঘরবাড়ি ও জীবিকার ক্ষতি হলে পরিবারগুলো শিশুদের শিক্ষা ব্যয় কমাতে বাধ্য হতে পারে।
ব্যাংকগুলোর সিএসআর তহবিল দিয়ে জলবায়ু-সহনশীল বিদ্যালয়, নিরাপদ পানির ব্যবস্থা, দুর্যোগ-পরবর্তী শিক্ষা উপকরণ, পরিবেশ সচেতনতা এবং স্থানীয় পর্যায়ে ঝুঁকি কমানোর প্রকল্পে সহায়তা করা সম্ভব। বিশেষ করে দুর্যোগপ্রবণ এলাকায় শিশুদের জন্য নিরাপদ আশ্রয়, বিদ্যালয়ে ফেরার ব্যবস্থা এবং শিক্ষার ধারাবাহিকতা রক্ষায় সহায়তা দীর্ঘমেয়াদি সামাজিক সুফল দিতে পারে।
বিশেষজ্ঞরা বলছেন, পরিবেশ ও জলবায়ু খাতে ব্যয় কমার কারণও ব্যাংকভিত্তিকভাবে পরীক্ষা করা প্রয়োজন। কোনো প্রকল্পের অর্থ ছাড়ের সময়সূচি বদলেছে কি না, আগের প্রকল্পের কাজ শেষ হয়েছে কি না, নতুন প্রকল্প অনুমোদন হয়েছে কি না, নাকি আর্থিক সক্ষমতা কমেছে—এসব বিষয় যাচাই ছাড়া ব্যয় হ্রাসের পূর্ণ ব্যাখ্যা পাওয়া সম্ভব নয়। তবে শিশুদের ওপর জলবায়ু ঝুঁকির প্রভাব বিবেচনায় রেখে এই খাতের সামাজিক বিনিয়োগের গুরুত্ব কমিয়ে দেখার সুযোগ নেই।
স্টামফোর্ড ইউনিভার্সিটির বিজ্ঞান অনুষদের ডিন ও পরিবেশ বিজ্ঞান বিভাগের চেয়ারম্যান অধ্যাপক ড. আহমদ কামরুজ্জামান মজুমদার ঢাকা মেইলকে বলেন, পরিবেশ ও জলবায়ু পরিবর্তনজনিত কারণে সব থেকে বেশি ক্ষতিগ্রস্থ হচ্ছে নারী ও শিশুরা। শিশুরা মানসিকভাবে যে ক্ষতিগ্রস্ত হচ্ছে, তাতে আগামী দিনের সক্ষমতা নিয়ে তারা বেড়ে উঠতে পারছে না। ফলে তাদের সুনাগরিক বা সুস্বাস্থ্যবান হওয়াটা আগামী দিনের জন্য বড় চ্যালেঞ্জ হয়ে যাচ্ছে।
তিনি আরও বলেন, শিশুরা স্কুলে বা বিভিন্ন জায়গায় যখন যায় তখন অত্যধিক গরমের কারণে তারা অস্বস্তিতে থাকে এবং তাদের স্বাভাবিক বৃদ্ধি ব্যাহত হয়। এছাড়াও মশাবাহিত রোগগুলো বেড়ে যায়। পাশাপাশি জলবায়ু পরিবর্তনের কারণে নানা রোগ-শোক দেখা দেয়, যেখানে শিশুরাই বেশি আক্রান্ত হয়। এ কারণে জলবায়ু পরিবর্তনজনিত বিষয়গুলোকে মোকাবিলায় অতি গুরুত্বের সাথে দেখা উচিৎ।
সিএসআর ব্যয়ে ব্যাংকগুলোর অবস্থা
বাংলাদেশ ব্যাংকের তথ্য বলছে, চলতি বছরের প্রথম ছয় মাসে সিএসআর খাতে সবচেয়ে বেশি অর্থ ব্যয় করেছে ঢাকা ব্যাংক। জানুয়ারি থেকে জুন সময়ে ব্যাংকটি এ খাতে মোট ১২ কোটি ৩৫ লাখ টাকা ব্যয় করেছে। সিএসআর ব্যয়ের দিক থেকে দ্বিতীয় অবস্থানে রয়েছে স্ট্যান্ডার্ড চার্টার্ড ব্যাংক। ব্যাংকটি ব্যয় করেছে ১১ কোটি ৪৫ লাখ টাকা। তৃতীয় অবস্থানে রয়েছে শাহ্জালাল ইসলামী ব্যাংক। চলতি বছরের প্রথম ছয় মাসে ব্যাংকটির সিএসআর ব্যয়ের পরিমাণ ১০ কোটি ৫০ লাখ টাকা। এরপর রয়েছে ইউনাইটেড কমার্শিয়াল ব্যাংক (ইউসিবি)। ব্যাংকটি সিএসআর খাতে ব্যয় করেছে ৮ কোটি ৯২ লাখ টাকা।
তালিকায় পরবর্তী অবস্থানে থাকা পূবালী ব্যাংক চলতি বছরের জানুয়ারি-জুন সময়ে সিএসআর খাতে ৮ কোটি ৬৭ লাখ টাকা ব্যয় করেছে। শীর্ষস্থানীয় এসব ব্যাংকের ব্যয়ের কারণে সামগ্রিক সিএসআর তহবিলে তাদের অবদান উল্লেখযোগ্য। তবে একই সময়ে দেশের ১৯টি ব্যাংক সিএসআর খাতে কোনো অর্থ ব্যয় করেনি। এর পেছনে ব্যাংকগুলোর আর্থিক সক্ষমতা, মুনাফার পরিস্থিতি এবং বিদ্যমান নীতিমালার প্রভাব রয়েছে বলে মনে করছেন সংশ্লিষ্টরা।
ব্যাংকের নীতি ও জবাবদিহিতে কী পরিবর্তন প্রয়োজন
শিশু অধিকার ও করপোরেট সাসটেইনেবিলিটির দৃষ্টিকোণ থেকে ব্যাংকগুলোর সিএসআর পরিকল্পনায় কয়েকটি বিষয়কে গুরুত্ব দেওয়া প্রয়োজন বলে মনে করছেন বিশেষজ্ঞরা। তারা বলছেন, প্রথমত, শিক্ষা, স্বাস্থ্য ও পরিবেশ খাতে ব্যয়ের লক্ষ্য নির্ধারণের সময় শিশুদের বাস্তব প্রয়োজনকে বিবেচনায় নিতে হবে। দ্বিতীয়ত, প্রকল্প নির্বাচনে সুবিধাবঞ্চিত শিশু, প্রতিবন্ধী শিশু, প্রত্যন্ত অঞ্চলের শিক্ষার্থী এবং দুর্যোগপ্রবণ এলাকার শিশুদের অগ্রাধিকার দেওয়ার ব্যবস্থা থাকতে পারে। তৃতীয়ত, প্রকল্পের ফলাফল পরিমাপের জন্য শুরুতেই স্পষ্ট সূচক নির্ধারণ করতে হবে। চতুর্থত, অর্থের ব্যবহার ও ফলাফল সম্পর্কে নিয়মিত প্রতিবেদন প্রকাশ করতে হবে।
ব্যাংকগুলোর পরিচালনা পর্ষদ ও জ্যেষ্ঠ ব্যবস্থাপনারও এ ক্ষেত্রে ভূমিকা রয়েছে। সিএসআরকে কেবল বার্ষিক অনুদান বা জনসংযোগের কাজ হিসেবে না দেখে দীর্ঘমেয়াদি সামাজিক ও পরিবেশগত ঝুঁকি ব্যবস্থাপনার অংশ হিসেবে বিবেচনা করা দরকার। একটি ব্যাংকের সুনাম শুধু তার মুনাফা বা গ্রাহকসংখ্যার ওপর নির্ভর করে না; গ্রাহক, কর্মী, স্থানীয় জনগোষ্ঠী এবং সমাজের প্রতি তার আচরণও গুরুত্বপূর্ণ। শিশুদের কল্যাণে বিনিয়োগ ব্যাংকের সামাজিক গ্রহণযোগ্যতা বাড়াতে পারে, তবে তা অবশ্যই বাস্তব প্রয়োজন ও পরিমাপযোগ্য ফলাফলের ভিত্তিতে হতে হবে।
বাংলাদেশ ব্যাংকেরও ব্যাংকগুলোর সিএসআর ব্যয়, খাতভিত্তিক বরাদ্দ এবং ফলাফল প্রকাশের মান উন্নত করার সুযোগ রয়েছে। শুধু মোট ব্যয়ের হিসাব প্রকাশের পাশাপাশি শিশু ও অন্যান্য ঝুঁকিপূর্ণ জনগোষ্ঠীর জন্য করা প্রকল্পের তথ্য আলাদা করে উপস্থাপন করা হলে নীতিনির্ধারক, গবেষক ও গণমাধ্যমের পক্ষে মূল্যায়ন সহজ হবে। কোন ব্যাংক নিয়মিত সিএসআর ব্যয় করছে, কোন ব্যাংক করছে না, কোন ব্যাংকের ব্যয় কমেছে এবং তার কারণ কী—এসব বিষয়ে তুলনাযোগ্য তথ্য থাকলে জবাবদিহি বাড়বে।
সিএসআর ব্যয় জোরদারে সরকারের উদ্যোগ
ব্যবসাপ্রতিষ্ঠানের কর-পূর্ব মুনাফার ন্যূনতম ১ শতাংশ সামাজিক দায়বদ্ধতা বা সিএসআর কার্যক্রমে ব্যয় বাধ্যতামূলক করার উদ্যোগ নিয়েছে সরকার। কোনো প্রতিষ্ঠান চাইলে এর চেয়েও বেশি ব্যয় করতে পারবে। এসব বিষয়সহ সার্বিক সিএসআর কার্যক্রমকে একটি অভিন্ন কাঠামোর মধ্যে আনতে জাতীয় করপোরেট সামাজিক দায়বদ্ধতা (সিএসআর) নীতিমালা, ২০২৬-এর খসড়া তৈরি করেছে বাণিজ্য মন্ত্রণালয়। সম্প্রতি খসড়াটি মন্ত্রণালয়ের ওয়েবসাইটে প্রকাশ করে অংশীজনের মতামত চাওয়া হয়েছে। খসড়া অনুযায়ী, নীতিমালার আওতায় পড়বে দেশের শেয়ারবাজারে তালিকাভুক্ত কোম্পানি, ব্যাংক, আর্থিক প্রতিষ্ঠান ও বীমা কোম্পানি। এ ছাড়া সরকারি মালিকানাধীন বা সরকার নিয়ন্ত্রিত বাণিজ্যিক প্রতিষ্ঠান, বাংলাদেশে কার্যক্রম পরিচালনাকারী বিদেশি বা বহুজাতিক কোম্পানি এবং নির্ধারিত আর্থিক সীমার বেশি ব্যবসা করা প্রতিষ্ঠান।
এ প্রসঙ্গে বাণিজ্যমন্ত্রী খন্দকার আবদুল মুক্তাদির বলেন, সামাজিক দায়বদ্ধতার আওতায় জনকল্যাণের বিষয়টি সরকার গুরুত্বের সাথে নিয়েছে। বিষয়টি জোরদারে একটি নীতিমালার উদ্যোগ নিয়েছে সরকার। এটি এখনো প্রাথমিক পর্যায়ে। অংশীজনদের সঙ্গে বৈঠক করে মতামত নেওয়ার পর চূড়ান্ত খসড়া তৈরি হবে। এরপর তা অনুমোদনের জন্য যাবে মন্ত্রিসভায়। বাস্তবতার মধ্যে থেকেই সব কিছু করা হবে।
মুনাফার পাশাপাশি সামাজিক মূল্যও গুরুত্বপূর্ণ
ব্যাংকের প্রধান দায়িত্ব আমানতকারীর অর্থের নিরাপত্তা, ঋণ ও বিনিয়োগের সুশাসন, আর্থিক স্থিতিশীলতা এবং গ্রাহকসেবা নিশ্চিত করা। কিন্তু আধুনিক করপোরেট সাসটেইনেবিলিটির আলোচনায় প্রতিষ্ঠানকে শুধু আর্থিক ফলাফলের ভিত্তিতে মূল্যায়ন করা হয় না। সমাজ ও পরিবেশের ওপর তার প্রভাব, ঝুঁকি ব্যবস্থাপনা এবং দীর্ঘমেয়াদি উন্নয়নে অবদানও বিবেচনায় আসে। এ কারণেই সিএসআর ব্যয় কমার তথ্যকে শুধু হিসাবের একটি ওঠানামা হিসেবে না দেখে তার সামাজিক তাৎপর্যও পরীক্ষা করাও জরুরি।
ব্যাংকগুলোর জন্য চ্যালেঞ্জ হলো, আর্থিক স্থিতিশীলতা বজায় রেখেই কীভাবে সামাজিক দায়বদ্ধতাকে কার্যকর ও জবাবদিহিমূলক করা যায়। আর্থিক সংকটের সময়ে ব্যয় কমানোর প্রয়োজন হতে পারে; কিন্তু সেই সিদ্ধান্তে কোন খাত বেশি ক্ষতিগ্রস্ত হচ্ছে, সুবিধাবঞ্চিত শিশুদের ওপর কী প্রভাব পড়ছে এবং সীমিত অর্থের সর্বোচ্চ সামাজিক ফল কীভাবে নিশ্চিত করা যায়, তা বিবেচনা করা জরুরি। একই সঙ্গে লাভজনক ব্যাংকগুলোর সামাজিক বিনিয়োগের মান, ধারাবাহিকতা এবং ফলাফলও পরীক্ষা করাও জরুরি। শিশুদের জন্য সামাজিক বিনিয়োগকে টেকসই করতে হলে এককালীন অনুদানের বদলে দীর্ঘমেয়াদি পরিকল্পনা দরকার। শিক্ষা সহায়তার ক্ষেত্রে শিক্ষার্থীদের পড়াশোনা চালিয়ে যাওয়ার সক্ষমতা, স্বাস্থ্য প্রকল্পে চিকিৎসা ও প্রতিরোধমূলক সেবার ধারাবাহিকতা এবং পরিবেশ প্রকল্পে দীর্ঘমেয়াদি ঝুঁকি হ্রাসকে লক্ষ্য করা যেতে পারে। প্রকল্পের ফলাফল প্রকাশ ও স্বাধীন মূল্যায়ন থাকলে ব্যাংকগুলোর সামাজিক বিনিয়োগের কার্যকারিতা যাচাই করা সহজ হবে।
ব্যাংকগুলো যদি তাদের সামাজিক দায়বদ্ধতাকে কেবল অনুদান বা প্রচারণার বিষয় হিসেবে না দেখে শিশুদের অধিকার, মানবসম্পদ উন্নয়ন এবং দীর্ঘমেয়াদি সামাজিক স্থিতিশীলতার অংশ হিসেবে বিবেচনা করে, তবে সীমিত অর্থ দিয়েও কার্যকর পরিবর্তন আনা সম্ভব। আর্থিক খাতের সাফল্য তখনই পূর্ণতা পাবে, যখন মুনাফা ও স্থিতিশীলতার পাশাপাশি সমাজের সবচেয়ে ঝুঁকিপূর্ণ অংশ—বিশেষ করে শিশুদের—জন্যও দৃশ্যমান, পরিমাপযোগ্য এবং জবাবদিহিমূলক অবদান নিশ্চিত হবে।
টিএই/এএস